充电桩销售乱象调查 充值款去哪了?拢资厂家与缺位监管下的消费者困境
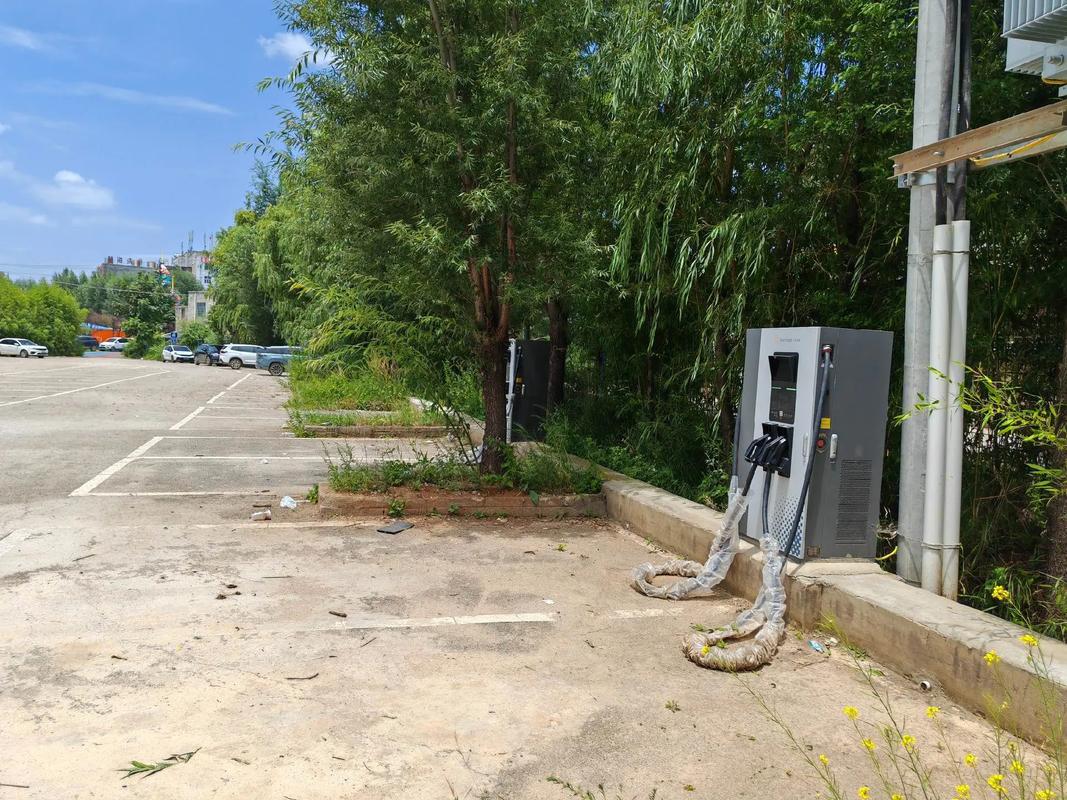
随着新能源汽车的普及,充电桩市场迎来爆发式增长。火爆的销售背后,却暗藏诸多乱象。多位消费者向本刊反映,在购买或使用充电桩时遭遇
“充值款去哪了”的困惑:预充的電费不翼而飞、厂家失联、售后无门……调查发现,这背后既有厂家大肆“拢资”的逐利冲动,也暴露出监管的严重缺位,充电桩销售市场亟待规范。
一、充值款迷局:预付费模式下的资金风险
“刚充了500元,用了不到两个月,APP就打不开了,客服也联系不上。”北京车主李先生愤慨地说。他购买的是某品牌家用充电桩,安装时被要求预存电费才能激活使用。如今,厂家疑似跑路,卡里剩余的300多元无处追讨。
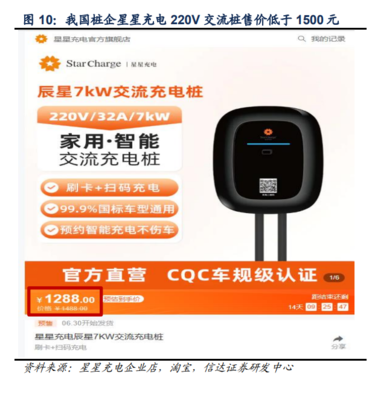
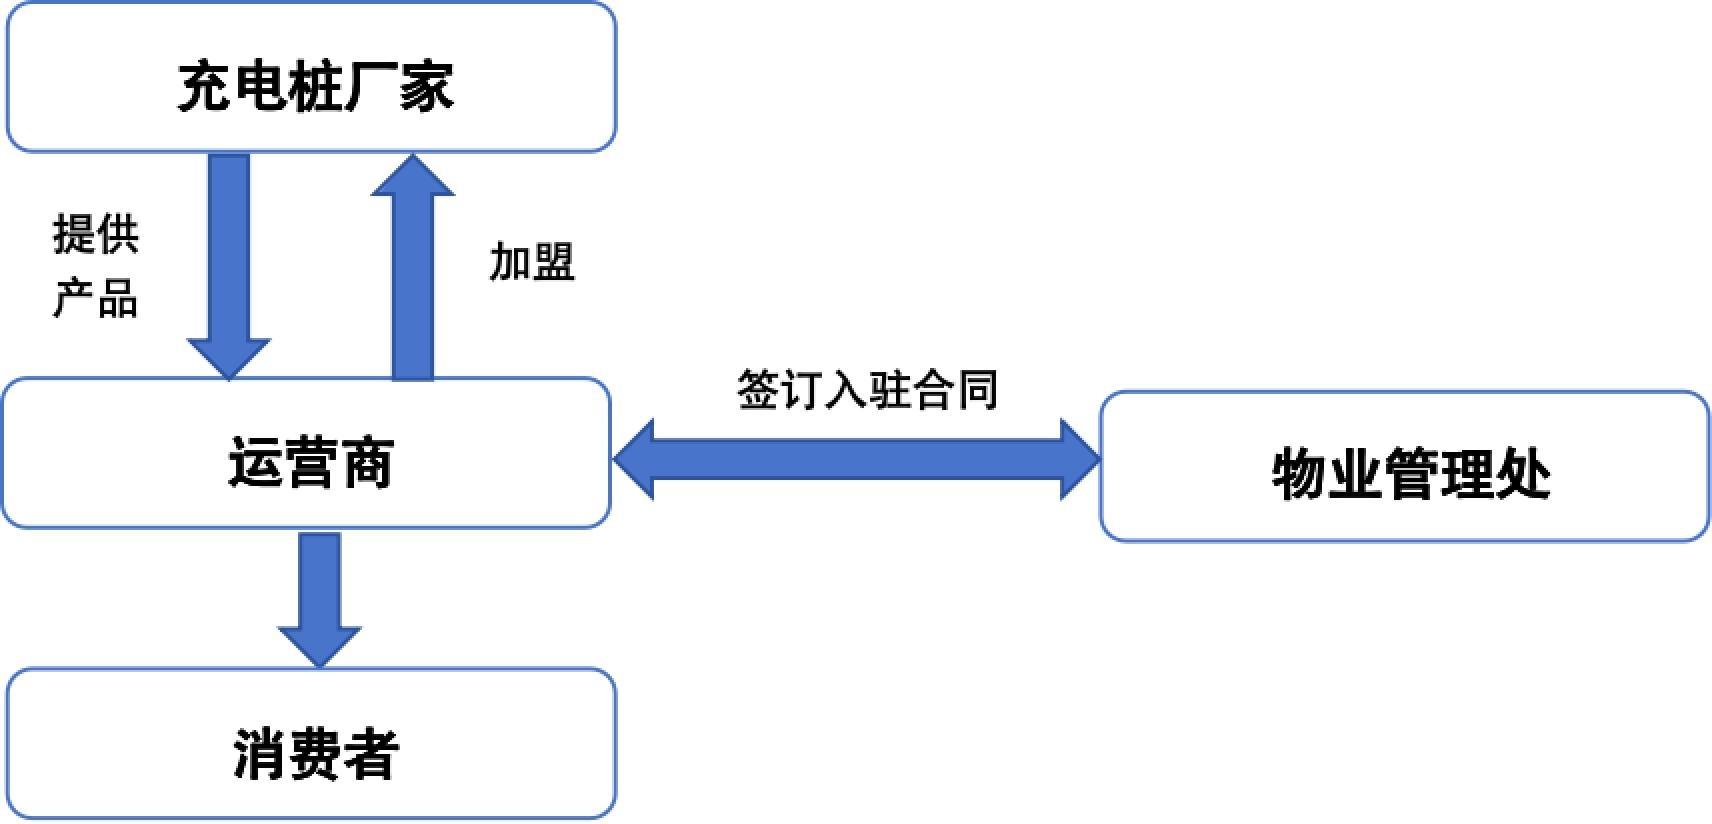
类似案例并不鲜见。调查发现,许多充电桩销售商采用“硬件低价+预付费”模式:充电桩本身售价较低甚至免费安装,但强制用户预存高额电费。这些预存款往往进入厂家账户,而非第三方监管账户,资金安全完全依赖厂家信用。一旦厂家经营不善或恶意卷款,消费者便成为最直接的受害者。
“这种模式本质上是一种变相融资。”一位业内人士透露,部分厂家通过预付费迅速回笼资金,用于扩大生产或投资其他项目,形成资金池。资金缺乏监管,极易被挪用,甚至演变为“庞氏骗局”——用新用户的充值款支付老用户的电费,一旦新增用户放缓,资金链即告断裂。
数据支撑:某地消费者协会2023年受理的充电桩投诉中,涉及预付费纠纷的占比高达42%,较上年增长15个百分点。
二、厂家“拢资”:野蛮生长下的逐利冲动
充电桩市场前景广阔,引无数资本竞折腰。部分厂家并非专注产品与服务,而是醉心于“拢资”游戏。
案例一: 某新兴充电桩品牌成立不足两年,便以“0元装桩”为诱饵,迅速占领多个城市小区。其盈利模式并非电费差价,而是依靠预充值沉淀资金进行资本运作。2023年底,该公司被曝出资金链断裂,法定代表人失联,数千名用户预存款无法退还。
案例二: 另一品牌则玩起“金融化”套路:用户充值越多,返现比例越高,甚至承诺年化收益。这已偏离充电服务的本质,涉嫌非法集资。目前,该平台已被多地监管部门立案调查。
业内人士指出,这些厂家多采用“烧钱补贴—快速扩张—吸纳资金—击鼓传花”的互联网打法,以抢占市场份额为名,行圈钱之实。他们通常缺乏核心技术,产品质量堪忧,售后更是无从谈起。一旦资金链断裂,便留下一地鸡毛。
三、监管缺位:多头管理下的真空地带
充电桩销售乱象频发,监管却显得力不从心。
“充电桩涉及发改、能源、工信、市场监管等多个部门,看似都管,实则谁都不管。”某地市场监管部门工作人员坦言,目前针对充电桩销售环节的预付费监管几乎空白。充电桩不属于预付费卡管理范畴,无法套用单用途商业预付卡管理办法;其资金流向也难以监测,导致消费者维权时面临举证难、立案难。
充电桩产品质量标准、安装规范、售后服务标准等均不完善,厂家准入门槛低,导致鱼龙混杂。一些厂家甚至没有实体工厂,靠贴牌代工便涌入市场,一旦出现问题,便迅速注销公司,换个马甲继续经营。
法律空白:
中国消费者权益保护法学研究会副秘书长陈音江指出,现行《消费者权益保护法》对预付费消费的规定较为笼统,缺乏针对性的资金存管和风险保障机制。在充电桩领域,尚无专门法规规范预付费行为,消费者权益受损后很难获得有效救济。
解决方案:多方共治方能破局
面对充电桩市场的种种乱象,迫切需要政府、企业、消费者形成合力,共同治理。
监管层面: 应尽快明确充电桩销售及预付费业务的监管部门,出台专项管理办法,建立预付费资金存管制度,要求厂家将预收款存入指定银行专户,接受监管。提高市场准入门槛,对充电桩生产企业实行备案或许可管理,从源头净化市场。
行业层面: 推动成立充电桩行业协会,制定行规行约,建立企业信用评价体系。对失信企业予以曝光和联合惩戒,形成“一处失信、处处受限”的约束机制。鼓励企业采用“即充即付”模式,降低预付费风险。
消费者层面: 提高风险意识,尽量选择信誉良好、规模较大的品牌产品;充值金额不宜过大,并保留好合同和充值记录。一旦发现异常,及时向监管部门投诉或通过法律途径维权。
充电桩是新能源汽车产业的重要基础设施,其销售市场的健康与否,直接关系到广大车主的切身利益和行业的长远发展。面对“充值款去哪了”的追问,我们需要的不只是厂家的良心发现,更是制度的完善和监管的到位。只有结束野蛮生长,让充电桩销售回归服务本质,才能真正赢得消费者的信任,为绿色出行保驾护航。