两桶油眼红!特来电充电桩去年赚2亿,靠卖桩还是靠运营?
当“两桶油”还在加油站里卖咖啡、铺充电桩时,特来电已经靠充电桩业务悄悄赚了2个亿。根据特锐德财报,2023年特来电实现净利润约2亿元,首次实现全年盈利。消息一出,业内哗然:充电桩不是公认的“烧钱买卖”吗?特来电凭什么?答案可能出乎意料——让它赚钱的,不是充电桩销售,而是用电服务与生态运营。
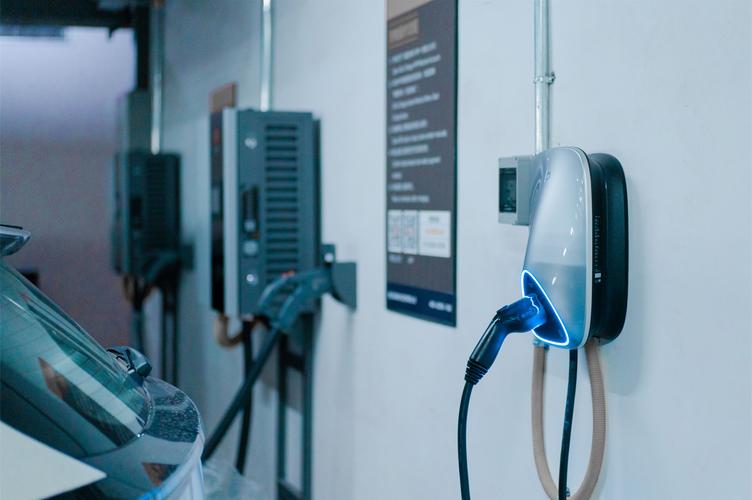
charging pile
一、卖桩?不,桩只是入口
特来电的商业模式常被简化为“建桩、充电、收费”,但真正支撑利润的是“充电网”概念——把分散的充电桩连成网络,通过智能调度、负荷管理、数据增值来赚钱。
2023年特来电充电量超过90亿度,同比增长约40%。按度电服务费0.3-0.4元计算,仅充电服务收入就超过30亿元,覆盖折旧与运维后,单桩利用率提升带来边际利润改善。与此特来电合伙人模式向中小运营商销售设备和平台服务,2023年设备销售收入占比约35%,但毛利率仅15%左右,并非利润主力。
真正赚钱的是三块:一是峰谷电价套利与需求侧响应。特来电通过“充电网+微电网”技术,在电价低谷充电、高峰放电(V2G试点),单桩年收益增加数千元;二是政府补贴与碳交易收入,年内获取各类补贴超1.5亿元;三是数据与流量变现,APP注册用户超2000万,充电服务费之外的广告、保险、金融导流贡献增量。
相比之下,“两桶油”的充电桩业务大多依赖加油站场景,设备利用率低(日均充电不足100度),且缺乏聚合调度能力,目前仍处亏损。特来电的盈利证明:充电桩销售是一锤子买卖,充电网运营才是长坡厚雪。
二、成本控制与生态协同
特来电背靠特锐德,充电模块、箱变设备自研自产,单桩建设成本比外采低20%以上。同时出租车、网约车等B端车队占比超60%,客户粘性高,场站利用率达8%-12%(行业平均仅6%)。通过“早餐充电”“夜间低价电”等策略,特来电部分场站实现单枪日均充电量300度以上,接近盈亏平衡线。
2024年,特来电计划新增5万台直流快充桩,重点布局高速服务区与县域市场,同时拓展储能与虚拟电厂业务,试图把每根桩变成电力交易节点。
结论:短看设备,长看电力
充电桩销售是特来电的“粮草”,但真正让它盈利的是充电网带来的电力价值。对“两桶油”而言,若只把充电桩当作燃油车替代品来卖,终究看特来电“眼红”;若想一年赚2亿,得先学会卖电,而非卖桩。