盛弘股份研究报告 储能赛道的璀璨明珠,充电桩出海的领先者
一、公司概况:电力电子技术平台型企业
盛弘股份(300693.SZ)成立于2007年,以电力电子技术为核心,形成了充电桩、储能、电池检测及电能质量四大业务板块。公司起家于电能质量设备,凭借对功率变换技术的深厚积累,逐步延伸至新能源充电与储能领域,实现了从单一设备商向综合能源解决方案提供商的转型。
从收入结构看,充电桩与储能已成为公司增长的双引擎。2024年公司实现营业收入约30亿元量级,其中充电桩业务与储能业务合计贡献过半营收,海外收入占比持续提升,客户遍布欧洲、北美、东南亚及中东等市场。
二、充电桩业务:产品+渠道双轮驱动,出海率先卡位
(一)产品矩阵完善,覆盖全场景需求
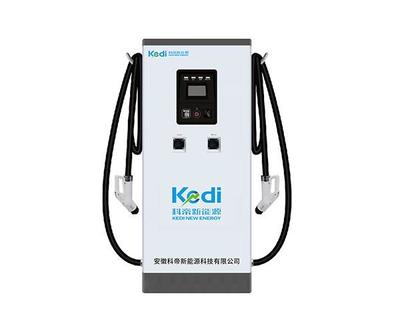
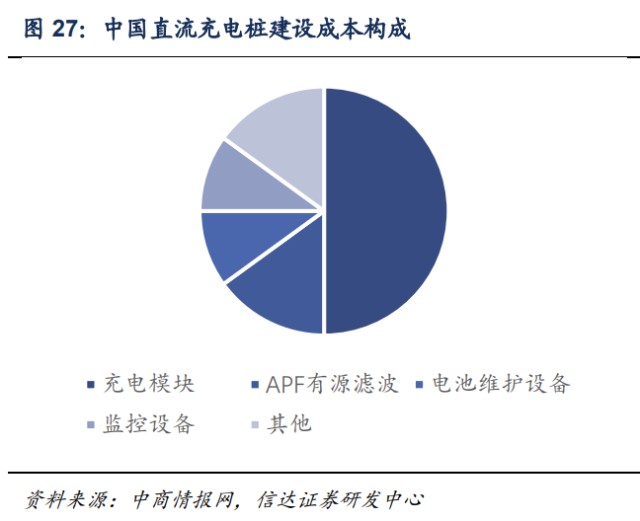
盛弘股份的充电桩产品线涵盖交流慢充、直流快充、液冷超充及充电模块,功率等级从7kW到480kW乃至兆瓦级充电堆,可满足家用、公共场站、高速服务区、公交场站及重卡充电等全场景需求。公司自主研发的充电模块是核心壁垒所在——模块占充电桩成本的40%-50%,自研模块不仅保障了供应链安全,更在效率、功率密度与可靠性上形成差异化优势。
在超充趋势上,公司液冷超充产品支持600A以上大电流输出,配合液冷枪线与功率池化技术,可实现“一秒一公里”的补能体验,契合高压快充车型的放量节奏。
(二)出海为先:认证壁垒+渠道先发
充电桩出海的核心门槛在于各国电网标准、安全认证与通信协议差异。盛弘股份早在2018年前后即启动海外布局,欧标CE、美标UL、日标CHAdeMO等认证体系均已打通,是国内少数同时具备欧美市场批量交付能力的充电桩企业。
渠道端,公司采取“自主品牌+本地合作伙伴”模式:在欧洲,与当地运营商及能源企业合作进入公共充电网络;在北美,通过充电桩运营商与车队客户切入;在东南亚与中东,则依托性价比优势抢占新兴市场增量。海外充电桩单价与毛利率显著高于国内(海外毛利率通常高出10-15个百分点),随着海外收入占比提升,公司充电桩业务的盈利质量持续优化。
(三)客户与项目落地
公司已与多家全球头部充电运营商、石油巨头及车企建立合作关系,参与欧洲多个高速公路快充走廊项目及北美车队充电解决方案。国内方面,公司是国家电网、南方电网充电设备集中采购的常客,同时与BP、壳牌等能源转型企业合作布局城市公共充电网络。
三、储能业务:从“卖设备”到“卖系统+服务”
储能是公司最具成长弹性的板块。盛弘股份储能产品覆盖储能变流器(PCS)、电池簇、EMS及一体化储能系统,应用场景集中于工商业储能与电网侧调频调峰。
技术层面,公司PCS产品效率可达99%以上,支持多机并联与构网型控制,适配大容量电芯与液冷热管理趋势。市场层面,公司早期以海外工商业储能为主战场,在美国、欧洲市场积累了较多项目经验;2023年以来,国内工商业储能爆发与海外大储需求共振,公司储能收入实现翻倍级增长。
商业模式上,公司正从单纯的设备销售向“系统集成+能源管理服务”延伸,通过EMS平台实现对分布式储能资产的远程监控与策略优化,为后续参与虚拟电厂、电力现货交易等增值服务奠定基础。
四、核心竞争力与风险提示
核心竞争力:
1. 电力电子技术平台化能力:充电、储能、电能质量三大业务共享功率变换技术底座,研发投入可复用,新产品迭代速度快。
2. 出海先发优势:认证、渠道与品牌形成时间壁垒,海外高毛利业务支撑整体盈利水平。
3. 模块自研:充电模块与PCS自研自产,成本与供应链掌控力强。
风险提示:
- 充电桩行业价格竞争加剧,国内毛利率承压;
- 海外市场政策与贸易壁垒变化(如美国NEVI补贴规则、欧洲本地化要求);
- 储能行业产能过剩与电芯价格波动传导;
- 汇率波动对海外业务盈利的影响。
五、结论
盛弘股份是电力电子赛道中少数同时卡位“储能高景气”与“充电桩出海”两大主线的标的。充电桩业务凭借模块自研与海外渠道先发,有望在欧美充电基础设施建设浪潮中持续获取份额;储能业务则受益于全球工商业储能经济性拐点,具备翻倍级增长潜力。短期关注海外订单落地节奏与国内竞争格局,中长期看公司能否依托电力电子平台延展至更多新能源场景,成长为全球化的能源科技企业。